Guía de cumplimiento. La Resolución MEF N.º 337/2026 reglamenta cómo deben tramitarse en el SIARA las comunicaciones de las organizaciones sin fines de lucro alcanzadas por la Ley N.º 7363/2024. Para el primer período existen dos fechas distintas: una para publicar información de transparencia y otra para presentar la rendición de cuentas.
¿Alcanza a todas las fundaciones y asociaciones?
No automáticamente. Según las preguntas frecuentes del MEF, las obligaciones adicionales nacen cuando la OSFL cumple conjuntamente dos condiciones: participa en políticas públicas y recibe o administra fondos, sean públicos o privados, nacionales o internacionales, en los términos de la Ley N.º 7363/2024 y el Decreto N.º 4806/2025.
La denominación de la entidad por sí sola no resuelve el análisis. Fundaciones, asociaciones, cooperativas, mutuales, comisiones y otras organizaciones deben revisar su actividad efectiva, el origen de sus recursos y la forma en que estos se aplican. La normativa contempla exclusiones y situaciones especiales que deben evaluarse antes de declarar que una entidad está alcanzada.
Las dos fechas iniciales
| Obligación | Período informado | Fecha máxima |
|---|---|---|
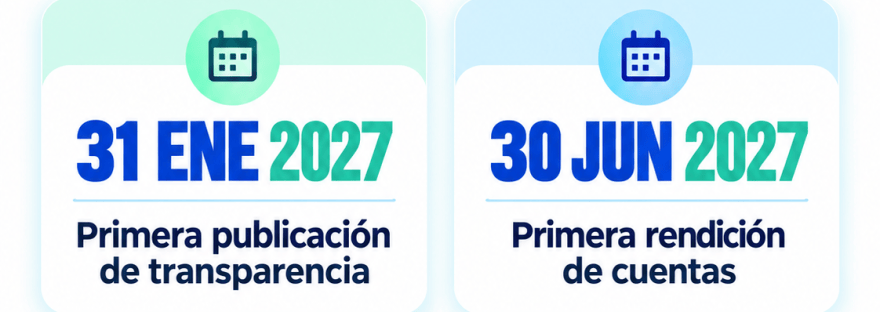
| Publicación de transparencia | 1 de julio al 31 de diciembre de 2026 | 31 de enero de 2027 |
| Rendición de cuentas en SIARA | 1 de julio al 31 de diciembre de 2026 | 30 de junio de 2027 |
El artículo 19 de la Resolución MEF N.º 337/2026 fija la primera difusión de transparencia hasta el 31 de enero de 2027. El artículo 20 dispone que la información sobre fondos utilizados y actividades ejecutadas se publique en la página web de la organización. Cuando exista una solicitud debidamente fundada, la difusión podrá canalizarse mediante el sitio del MEF, conforme a la reglamentación.
Por separado, los artículos 16 y 17 establecen que la rendición debe presentarse mediante SIARA y abarcar todos los proyectos ejecutados y fondos desembolsados destinados a actividades en Paraguay. La primera presentación vence el 30 de junio de 2027.
Documentación y firma electrónica
Los documentos remitidos deben ser originales o copias autenticadas y, una vez digitalizados, incorporar firma electrónica cualificada del representante legal, usuario autorizado, escribano u otra persona autorizada. Para operar en SIARA también se exige identidad electrónica activa. Las entidades ya registradas que estén alcanzadas no realizan una inscripción completamente nueva: deben actualizar sus datos y comunicar esa condición en el sistema.
Qué conviene preparar desde ahora
- Definir por escrito si la organización reúne las dos condiciones legales.
- Ordenar ingresos, donaciones, convenios, gastos y proyectos desde julio de 2026.
- Identificar responsables y usuarios autorizados en SIARA.
- Gestionar identidad y firma electrónica cualificada.
- Preparar una sección web para la transparencia sin exponer datos personales protegidos.
ContaSosa brinda acompañamiento contable, documental y de cumplimiento para sociedades y organizaciones. Consultas: 0973 703793 · eliezer@contasosa.com · contasosa.com.


