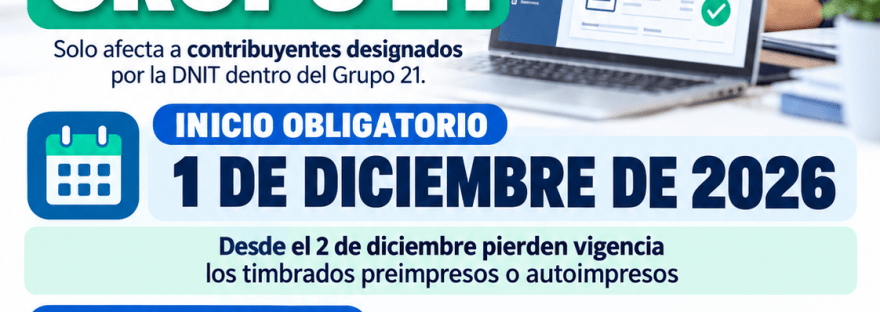
Los contribuyentes incluidos en el Grupo 21 de la Resolución General DNIT N.º 52/2026 deberán emitir sus documentos tributarios exclusivamente de forma electrónica desde el 1 de diciembre de 2026. La fecha está próxima y requiere preparación técnica, tributaria y operativa; no alcanza con activar el sistema el último día.
¿A quién afecta?
La resolución incorporó progresivamente a unos 3.000 contribuyentes, distribuidos entre los grupos 19 al 24. Ese número corresponde al conjunto de los seis grupos, no únicamente al Grupo 21. Cada empresa debe comprobar si fue designada consultando el Anexo III de la normativa y su buzón tributario Marandu.
La DNIT comunicó las designaciones a través de Marandu. Por eso, no conviene asumir que una empresa queda fuera solo porque todavía utiliza comprobantes físicos. También debe revisarse que el correo declarado en el RUC esté actualizado.
Qué cambia desde el 1 de diciembre
Los contribuyentes alcanzados deberán emitir todos sus documentos tributarios mediante el Sistema Transaccional e-kuatia o la Solución Gratuita e-kuatia’i, según los requisitos aplicables. La resolución exceptúa al Comprobante de Retención virtual.
A partir del 2 de diciembre de 2026 perderán vigencia la autorización y el timbrado de documentos preimpresos o autoimpresos de los contribuyentes del Grupo 21. Antes del inicio obligatorio se debe comunicar la numeración utilizada y gestionar la baja de los documentos timbrados emitidos por medios distintos al electrónico.
Fuente oficial: comunicado de la DNIT y Resolución General DNIT N.º 52/2026.
¿Existe posibilidad de prórroga?
La normativa permite solicitar, por única vez, una prórroga de hasta tres meses cuando la adhesión se realizará al Sistema Transaccional e-kuatia. La solicitud debe presentarse al menos 30 días hábiles antes de la fecha de inicio, con motivos fundados y la documentación exigida, incluyendo carta de compromiso y cronograma de implementación firmados por el contribuyente y el desarrollador informático.
La prórroga no es automática: la DNIT la analiza y comunica su aprobación o rechazo. Si requiere aclaraciones, el contribuyente dispone de tres días hábiles para responder; de lo contrario, la petición se considera desistida.
Plan de acción recomendado
- Revisar Marandu y el Anexo III.
- Definir si corresponde e-kuatia o e-kuatia’i.
- Configurar productos, clientes, sucursales y tipos de documentos.
- Realizar pruebas de emisión, contingencia y entrega del KuDE.
- Coordinar la baja de comprobantes físicos antes del inicio.
En ContaSosa acompañamos la adecuación tributaria y contable de empresas con 13 años de trayectoria. Para revisar si tu RUC integra el Grupo 21 y preparar la migración, contactanos al 0973 703 793 o a eliezer@contasosa.com. Cada contribuyente debe verificar su designación individual.


